گزارش تحلیلی «آوای کاشمر» از ابعاد بحران نقدینگی و فعالیت سودجویان در صندوقهای قرضالحسنه
نه اختلاس، نه ورشکستگی؛
تاوان «وامفروشی» و نقض بهداشت اعتباری در برخی صندوقهای کاشمر
فرماندار کاشمر: فساد و مفقودی پول نداریم، بازگشت تعادل مالی نیازمند صبوری مردم و تمکین صندوقها به سقف قانونی وام است
سنت نیک عامالمنفعه و تأسیس نخستین صندوقهای قرضالحسنه کاشمر با نام و اعتبار خیران و چهرههای شاخصی چون مرحوم آیتالله سعیدی، مرحوم عاصمی، مرحوم فاطمی، مرحوم ناظمی و مرحوم آلطه پیوند خورده است؛ نهادهایی مردمی که در دهههای گذشته بدون پیچیدگیهای بوروکراتیک بانکی، پناهگاهی امن برای معیشت طبقات آسیبپذیر، گرهگشای کارگاههای خرد و اعتباربخش کسبه بازار بودهاند. اما طی ماههای اخیر، بروز تلاطم در روند پرداخت مطالبات و شکلگیری صفهای نامتعارف مقابل بعضی از صندوقها، آرامش پولی و روانی شهر را به شدت تحتالشعاع قرار داده است.
در چنین فضایی، این پرسش بنیادین در افکارعمومی پدید آمده که آیا ساختار کلان تمامی صندوق فعال در شهرستان کاشمر به بنبست رسیده است؟ ارزیابیهای میدانی، گزارشهای تخصصی و اظهارات نهادهای اجرایی خط بطلانی شفاف بر این فرضیه تعمیمیافته میکشد. بحران اخیر پدیدهای فراگیر نیست؛ بلکه ناترازی و انسداد تنها دامنگیر “دو صندوق مشخص” شده است، در حالی که مابقی مجموعهها با رعایت شاخصهای بانکی به خدمترسانی عادی خود ادامه میدهند. از سویی دیگر، اطلاق واژه «ورشکستگی» یا تلقیِ «حیفومیل و غارت منابع» با واقعیتهای موجود فرسنگها فاصله دارد؛ آنچه رخ داده، تلاقی ناگزیر شیوههای سنتی، روابط اعتباری فاقد تضمین و اضافهپرداخت تسهیلات با ضوابط سختگیرانه پولی و بهداشت اعتباری است.
کالبدشکافی وضعیت دو صندوق؛ تسهیلات راسی، نقض سقف وام و ایجاد شوک نقدینگی
فرماندار کاشمر، در ارزیابی دقیق روند جلسات و ریشهیابی چالشهای اخیر اظهار میکند: طی دو ماه اخیر حداقل ۴ جلسه تخصصی، فشرده و چالشی با حضور مدیران عامل، اعضای هیئت امنا و هیئتمدیره صندوقهای شهرستان تشکیل شده و تمامی خطوط قرمز قانونی به آنها گوشزد گردیده است. علاوه بر این، بهطور خاص جهت بررسی میدانی و کارشناسی صندوق شیخ فضلالله نوری، یک کمیته تخصصی حسابرسی تشکیل شد که خروجی آن واقعیتهای مهمی را آشکار ساخت.
محمد قربانی با تفکیک قاطع میان فساد مالی و تخلف مدیریتی تأکید میکند: بررسیهای موشکافانه نهادهای نظارتی ثابت کرد که در هیچیک از صندوقها، حتی آن دو صندوقی که امروز با بحران بازپرداخت دستوپنجه نرم میکنند، فساد مالی به معنای مفقودی، اختلاس یا خروج داراییها رخ نداده است؛ بلکه سلامت ریالی مجموعهها محرز است. مسئله اصلی، سوءمدیریت عمیق و انحراف شدید از دستورالعملهاست. در صندوق شیخ فضلالله، متأسفانه مدیران نه تنها سقف قانونی تسهیلات را رعایت نکرده و مبالغی چند برابر سقف مجاز اعطا کردهاند، بلکه بخش معتنابهی از این تسهیلات به جای بازپرداخت ماهانه و اقساطی، بهصورت راسی (یکجا) پرداخت شده است. همین تصمیم نسنجیده، جریان گردش پول نقد صندوق را قطع و به توان پاسخگویی روزانه آن شوک شدیدی وارد کرده است.
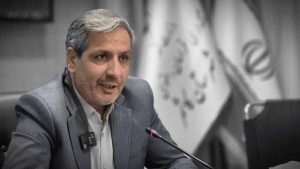
فرماندار شهرستان با تعیین افق زمانی برای پایان التهابات در این صندوق یادآور میشود: با اعزام کارشناسان زبده بانکی و تدوین برنامه اصلاحی، برآوردها حاکی از آن است که ظرف دو تا سه ماه آینده، همزمان با سررسید شدن تعهدات و بازگشت اقساط به صندوق، تراز این مجموعه تعدیل شده و چرخه پاسخگویی به سپردهگذاران به حالت روان سابق بازخواهد گشت.
فرماندار کاشمر: بانکبازی بدون مجوز و وامفروشی دلالان، اقتصاد شهر را قفل کرد
محمد قربانی در ادامه آسیبشناسی خود به دگردیسی کارکردی برخی از این صندوقها تاخته و پدیده دلالی وام را بهعنوان یکی از اصلیترین متهمان انسداد پولی معرفی میکند: مشکل از جایی عمیق شد که برخی صندوقها رسالت اولیه خود در دستگیری از نیازمندان را به فراموشی سپردند و عملاً کارکرد یک بانک تجاری بدون نظارت را پیدا کردند؛ استقرار دستگاههای خودپرداز(ATM)، دستگاههای کارتخوان(POS) و صدور دستهچک و حساب جاری مصادیق روشن تخطی از اختیارات قانونی یک صندوق قرضالحسنه است. سالها نبود نظارت مستمر و میدانی باعث شد این انحرافات روی هم انباشته شده و به این نقطه جوش برسد.
وی به ظهور پدیده مذموم وامفروشی اشاره کرده و نسبت به شکلگیری شبکههای سودجو هشدار میدهد: متأسفانه در سایه غفلتهای گذشته، بازار غیررسمی و مشاغل کاذبی حول این صندوقها ایجاد شد که شغلشان دلالی وام بود؛ کسانی که پولهای سرگردان را جذب صندوقها میکردند تا با دریافت امتیاز وامهای کلان و فروش آن در بازار آزاد، به سودهای سرسامآور دست یابند. اگرچه در نظام بانکی نیز فروش امتیاز وام دیده میشود، اما در بانک ضوابط و رهگیری شفاف وجود دارد؛ در حالیکه این فرآیند در صندوقها در تاریکی و ابهام رقم خورد. تزریق سرمایههای سرگردان صرفاً با انگیزه تصاحب وام، تعادل مالی را ویران کرد.
فرماندار کاشمر با رد هرگونه پولپاشی یا استمداد بلاوجه دولتی، بر انضباط ساختاری تا مهلت شهریور ۱۴۰۶ تأکید میکند: برخی تقاضا دارند مراجع دولتی برای آرامسازی فضا منابع پولی تزریق کنند؛ اما تا زمانی که یک سیستم مالی انحرافات خود را متوقف نکند، تزریق منابع نقدی درست مانند آب ریختن در ظرفی سوراخ است و باز هم به جیب همان جریانهای انحرافی سرازیر میشود. اولویت ما این است که ظرف یکی دو ماه آینده، صندوقهای چالشدار انحرافات خود را تصحیح کرده و به چارچوب ابلاغی بازگردند. طبق ضوابط بالادستی، تمام صندوقهای کاشمر موظف هستند تا شهریورماه ۱۴۰۶ تماماً ذیل چتر نظارتی بانک مرکزی سامان یابند و با صندوقهایی که از این شفافیت تمکین نکنند برخورد قانونی قاطع خواهد شد و فعالیتشان متوقف میشود.
نماینده فرماندار در بازرسی صندوقها: رعایت نکردن نسبت منابع به مصارف، صندوقها را زمینگیر کرد
مجتبی خواجهزاده، رئیس بانک تجارت کاشمر و نماینده ویژه فرماندار در امر بازرسی از صندوقها، از زاویه اصول بانکداری و بهداشت اعتباری به موضوع مینگرد. وی ابتدا تلقی اشتباه از ماهیت صندوقها را اصلاح کرده و میگوید: باید این تفکیک را قائل شد که صندوق قرضالحسنه صرفاً یک نهاد خیریه اعانهبگیر نیست؛ یک موسسه پولی و مالی است که با تکیه بر سپرده مشتری کار میکند و مشتری نیز طبعاً در ازای ماندگاری پول، انتظار دریافت تسهیلات دارد. خوشبختانه صندوقهایی در کاشمر داریم که از همان ابتدا با بهرهگیری از مدیران بازنشسته، باتجربه و تحصیلکرده در علوم مالی و بانکی، خود را به علم مدیریت و حسابداری روز مجهز کردند و امروز بدون کوچکترین مشکلی با بالاترین سطح رضایت به مردم خدمت میدهند.
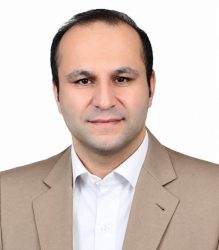
خواجهزاده ضمن تأیید گزارش فرماندار در خصوص سلامت منابع مالی صندوقهای منطقه تصریح میکند: در سطح کشور صندوقهایی وجود داشتند که سپردههای تودیعشده مردم را از چرخه قرضالحسنه خارج کرده و به سمت خرید املاک، انبوهسازی و سرمایهگذاریهای ریسکدار بردند و با افت بازار دچار ورشکستگی شدند؛ اما بررسیهای ما در بازرسی شهرستان کاشمر با قاطعیت نشان داد که هیچگونه دارایی مردم صرف انحراف ملکی یا پروژههای غیرمرتبط نشده و ریال به ریال منابع در قالب تسهیلات در گردش بوده است.
وی در تشریح خطای مهندسی مالی در صندوقهای دارای مشکل ادامه میدهد: علت اصلی بحران فعلی، نقض آشکار اصل بنیادین “بهداشت اعتباری” و زیر پا گذاشتن ضریب منابع به مصارف است. طبق دستورالعملهای رسمی بانک مرکزی، یک موسسه حداکثر میتواند تا سقف ۷۰ درصد از منابع و سپردههای خود را وام بدهد و دستکم ۳۰ درصد را به عنوان ذخیره احتیاطی و نقدینگی جاری نگه دارد. اما در کمال تعجب، در یکی از صندوقهای دچار بحران، مدیران تا ۱۱۰ درصد از کل منابع خود را وام دادهاند! اعطای وام فراتر از سقف نقدینگی، سیستم را در برابر نخستین موج برداشتها خلع سلاح کرد؛ چنانچه این نسبت ۷۰ درصدی رعایت میشد، حتی سهمگینترین موج شایعات و مراجعات نیز کوچکترین خللی در پاسخگویی صندوق ایجاد نمیکرد.
دام دلالان برای سپردهگذاران؛ هشدار نسبت به تهاتر غیررسمی و معاملات تخفیفی
رئیس بانک تجارت کاشمر به تبیین تاریخچه اصطکاک میان صندوقها و سازمان اقتصاد اسلامی پرداخته و تشریح میکند که چرا صندوقها سالها در خلأ نظارتی قرار گرفتند: صندوقهای منطقه در دهههای گذشته غالباً با مجوز سازمان اقتصاد اسلامی تأسیس شدند. اما بعدها این سازمان محدودیتهایی نظیر سقف بسیار نازل تسهیلات (تا۲۰ میلیون تومان)، الزام به واگذاری بدون ضمانتِ ۵ درصد از منابع صندوقها به مرکز، و استفاده اجباری از نرمافزاری انحصاری را وضع کرد که امکان ایجاد وقفه سراسری در سامانههای صندوقها را داشت. صندوقها نیز برای صیانت از منافع اعضا، زیر بار برخی از این موارد نرفتند. این در حالی است که در برنامه هفتم توسعه، دولت عملاً جایگاهی برای نظارت سازمان اقتصاد اسلامی قائل نشده و مرجعیت تامه را مستقیماً به بانک مرکزی سپرده است؛ چارچوبی که همه ملزم به هماهنگی با آن تا سال ۱۴۰۶ هستند.
خواجهزاده در بخش پایانی صحبتهای خود، زنگ خطر را نسبت به سوداگرانی به صدا درمیآورد که در حاشیه صفهای مطالبهگری مشغول صید ماهی از آب گلآلود هستند: متأسفانه در شرایط کنونی جریانی به راه افتاده که در آن برخی واسطهها، با خرید دیون، وامهای دریافتی بدهکاران را با مبالغ سپردهگذارانی که محتاج نقدینگی هستند تهاتر میکنند و در این میان درصدها و کارمزدهای غیرمتعارفی از هر دو سو دریافت میکنند. این فرآیند صوری موجب میشود بازپرداخت اقساط به صندوق اصلاً وارد حسابهای مجموعه نشود و پول نقد برای بازگرداندن به سایر مشتریان تأمین نگردد. شهروندان باید صبور باشند؛ وامهای اعطاشده سررسید دارند و تا پایان سال جاری با وصول تدریجی اقساط، بار سنگین مالی صندوقها سبک خواهد شد.
تحلیلگر باسابقه بانکی: تسهیلات میلیاردی بدون وثایق ملکی، عدول از ذات قرضالحسنه است
در بخش دیگر این گزارش، یکی از کارشناسان ارشد و از فعالان باسابقه نظام پولی شهرستان با نقد صریح به سازوکارهای اداری و عملیاتی صندوقها، پرده از شکاف عمیق استانداردها برمیدارد: رقابت مالی و توسعه اعتباری مثبت است، اما نه به قیمت نادیده گرفتن قوانین آمره کشور. طبق طبقهبندی بانک مرکزی، صندوقهای کاشمر در رده “متوسط” تعریف میشوند و قانوناً سقف مجاز پرداخت وام قرضالحسنه برای این صندوقها۱۵۰ میلیون تومان تعیین شده است. اکنون باید پرسید چگونه به برخی مشتریان خاص، تسهیلات 500 میلیونی و حتی میلیاردی اعطا شده است؟
غلامرضا رمضاننژاد با اشاره به چالش احراز صلاحیتهای مدیریتی و سازوکارهای نظارتی تصریح میکند: طبق قوانین موضوعه، اعضای هیئت مدیره و مدیرعامل صندوقها باید صلاحیت حرفهای، مالی و بانکی خود را به تائید مراجع قانونی برسانند؛ اما در عمل همچنان مقاومت عجیبی در برابر جایگزینی روشهای سنتی با نیروهای آموزشدیده وجود دارد. در بانکهای دولتی برای پرداخت یک وام متوسط، دهها استعلام هویتی، سنجش رتبه اعتباری و اخذ وثایق ملکی معتبر یا ضامنان معتبر ثبت میشود؛ اما در برخی صندوقهای منطقه، تسهیلات میلیاردی تنها با امضای مدیر و بدون وثایق محکمهپسند و معتبر پرداخت شده که همین موضوع، وصول مطالبات معوق را به چالشی حقوقی تبدیل کرده است.
این متخصص حوزه بانکداری ضمن رد هرگونه تبدیل سرمایه جاری صندوقها به داراییهای راکد و املاک میافزاید: صندوق قرضالحسنه مخزن پول نقد و سرمایه در گردش است. اینکه مدیری به پشتوانه سپردههای نقدی امانات مردم، به سمت تملک املاک، آپارتمان یا ویلا حرکت کند یا حسابها را به وثیقهای برای خریدهای راکد تبدیل سازد، خطایی فاحش و ممنوع است. علاوه بر این، وامفروشیهایی که در این چند سال رواج پیدا کرد، ساختار اقتصادی شهر را به لرزه درآورد؛ فردی با ۳ میلیارد تومان آورده و از طریق گردشهای صوری و چرخش مکرر امتیاز وام صندوق، دارایی نامشروع خود را به ۲۰ میلیارد تومان رساند، در حالی که صندوق در این فرآیند نهتنها سودی نبرد، بلکه منابع نقدی خود را تهی کرد.
رمضاننژاد با ارائه یک الگوی استاندارد بانکی در خصوص مدیریت کارمزدها نتیجه میگیرد: اگر برخی صندوقها به قانون تن میدادند و ۱۰ درصد از ذخایر قانونی خود را در بانکهای دولتی سپردهگذاری میکردند، منافع عظیمی حاصل میشد؛ یکی از همین صندوقها تنها از محل کارمزد ۲ درصدی، روزانه بالغ بر ۲۰۰ میلیون تومان درآمد عملیاتی دارد که اگر درصدی از آن طبق قانون در شبکه رسمی تودیع میشد، سود قطعی حاصل از آن میتوانست تمام هزینههای بالاسری را تسویه کرده و امنیت صندوق را حتی در سختترین بحرانها تضمین کند. اکنون نیز تنها راه قطعی، تمکین تمام و کمال به دستورالعملهای بانک مرکزی، اعمال سقف ۱۵۰ میلیون تومانی و مسدودسازی منافذ وامفروشی است.
*افق پیشرو؛ پرهیز از رفتارهای هیجانی و لزوم بازآرایی تشکیلاتی
برآیند اظهارات مقامات قضایی ـ اجرایی، بازرسان رسمی و کارشناسان مستقل بانکی در کاشمر مؤید این حقیقت ملموس است: نهاد قرضالحسنه در کاشمر نمرده و ورشکسته نشده است؛ بلکه تنها پیکره دو صندوق به علت عبور از انضباط اعتباری دچار شوک نقدینگی و انسداد موقت بازپرداخت شده است.
فرمول بازگشت آرامش و احیای این سرمایه اجتماعی دارای دو رکن اساسی است: نخست، مدیران صندوقهای درگیر چالش موظفند شیوههای پرخطر سنتی، استفاده از مدیران بانکی، اعطای وامهای راسی، بنگاهداری غیرشفاف و ارائه تسهیلات فراتر از سقف قانونی را بلافاصله متوقف کرده و زیر چتر نظارتی و سامانهای بانک مرکزی قرار گیرند تا چرخه اعتباری ظرف ماههای آینده بازسازی شود.
دوم، مردم آگاه و سپردهگذاران صبور کاشمر نباید سرمایه اعتمادی را که حاصل دههها پایمردی و خوشنامی امثال آیتالله سعیدیها و فاطمیهاست، قربانی شایعات بیاساس دلالان و بدخواهان کنند. با پرهیز از ثبت تقاضاهای هیجانی و پرهیز از اطلاق نادرست واژه ورشکستگی، میتوان با پیگیری اقساط معوق توسط صندوقها و صبوری جامعه، این پیچ تاریخی را پشت سر گذاشت و بار دیگر صندوقهای قرضالحسنه کاشمر را در مدار گرهگشایی، پاکدستی و سلامت مالی پایدار دید.